ארבעה מנגנונים שכל יזם ובעל מניות צריך להכיר
אחד הנושאים החשובים בהסכם מייסדים או בהסכם בעלי מניות הוא הסדרת האפשרות להעביר מניות, למכור את החברה או להיפרד משותף עסקי.
לא פעם נכללים בהסכמים מנגנונים משפטיים מקובלים, מבלי שבעלי המניות מבינים לעומק את ההשלכות העסקיות שלהם.
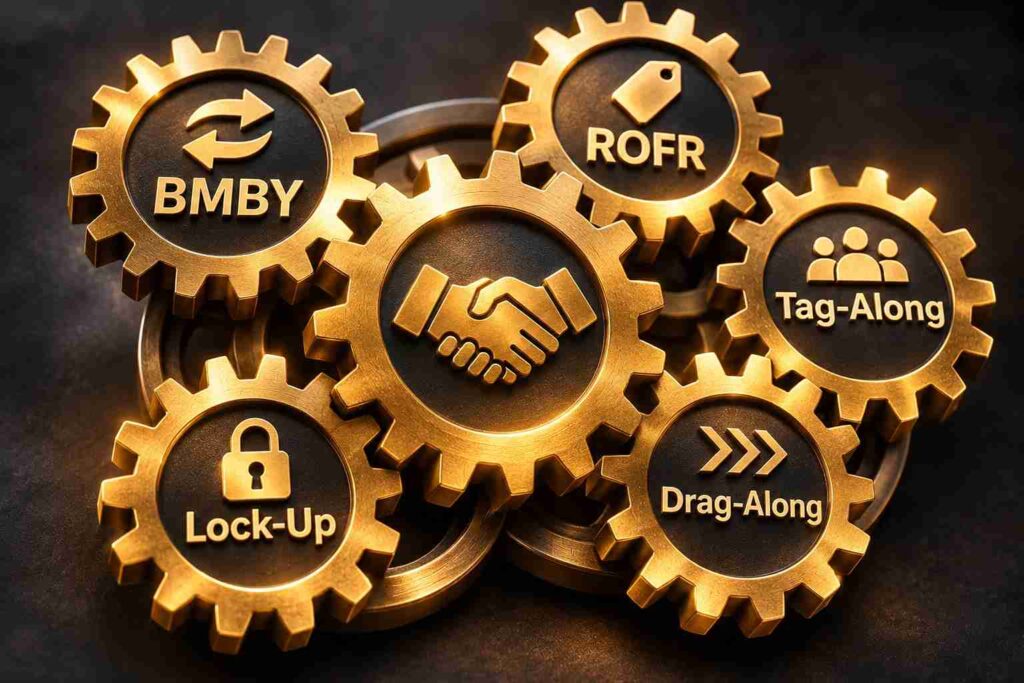
בין המנגנונים הנפוצים ניתן למצוא זכות סירוב ראשונה (Right of First Refusal), זכות הצטרפות (Tag Along) זכות גרירה (Drag Along) ומנגנון במב"י (BMBY)
ההבחנה החשובה היא שלא כל המנגנונים נועדו לאותה מטרה.
חלקם מסדירים מכירת מניות לצד שלישי, ואילו אחרים נועדו לאפשר היפרדות בין בעלי מניות קיימים.
1. זכות סירוב ראשונה / Right of First Refusal (ROFR)
זכות סירוב ראשונה היא מנגנון שנועד להעניק לבעלי מניות קיימים עדיפות ברכישת מניות שבעל מניות אחר מבקש למכור לצד שלישי.
לדוגמה, אם אחד מבעלי המניות מקבל הצעה מגורם חיצוני לרכוש את מניותיו, הוא עשוי להיות מחויב להציע תחילה לבעלי המניות האחרים לרכוש אותן באותם תנאים.
אם בעלי המניות הזכאים אינם מממשים את זכותם, ניתן להתקדם למכירה החיצונית בהתאם לתנאי ההסכם.
מתי מתאים להשתמש במנגנון?
כאשר בעלי המניות מעוניינים לשמור על שליטה בזהות השותפים בחברה ולמנוע כניסת גורם חיצוני מבלי שניתנה להם הזדמנות לרכוש את המניות בעצמם.
מה חשוב להסדיר?
- האם נדרשת הצעת רכישה מחייבת מצד שלישי.
- מהו המידע שעל בעל המניות המוכר למסור.
- בתוך כמה זמן ניתן לממש את הזכות.
- כיצד מתחלקת הזכות בין מספר בעלי מניות.
- מה קורה כאשר תנאי המכירה לצד השלישי משתנים.
- אילו העברות מוחרגות מהמנגנון.
חשוב להבחין בין זכות סירוב ראשונה לבין זכות הצעה ראשונה (Right of First Offer – ROFO) במסגרת ROFO ניתנת לבעלי המניות הקיימים הזדמנות להגיש הצעה לפני פנייה לרוכשים חיצוניים, בהתאם למנגנון שנקבע.
2. זכות הצטרפות / Tag Along
זכות הצטרפות נועדה בעיקר להגן על בעלי מניות כאשר בעל מניות אחר מוכר את מניותיו לגורם חיצוני.
לדוגמה, בעל מניות המחזיק 70% מהחברה מבקש למכור את מניותיו למשקיע חדש.
בעל מניות המיעוט אינו בהכרח מעוניין להישאר בחברה עם בעל שליטה חדש. מנגנון Tag Along עשוי לאפשר לו להצטרף לעסקת המכירה, בהתאם לתנאי ההסכם.
הזכות יכולה לחול על חלק יחסי מהמניות או על מלוא ההחזקה, בהתאם למנגנון שנקבע.
מתי מתאים להשתמש במנגנון?
כאשר מבקשים להגן על בעלי מניות מיעוט מפני שינוי בזהות בעל השליטה, ולאפשר להם ליהנות מהזדמנות מכירה בתנאים דומים.
מה חשוב להסדיר?
יש לקבוע מהו אירוע המכירה המפעיל את הזכות, מהו היקף ההצטרפות, כיצד תתבצע המכירה בפועל, ומהם תנאי התמורה והאחריות שיחולו על בעלי המניות המצטרפים.
3. זכות גרירה / Drag Along
מנגנון Drag Along נועד לאפשר השלמת עסקת מכירה גם כאשר חלק מבעלי המניות אינם מעוניינים למכור.
נניח שמשקיע מציע לרכוש את מלוא מניות החברה, אך בעל מניות מיעוט מסרב להצטרף לעסקה.
בהתקיים תנאים שנקבעו מראש, ובכפוף לדין, מנגנון זכות גרירה עשוי לאפשר לבעלי המניות המחזיקים ברוב הדרוש לחייב גם את בעלי המניות האחרים למכור את מניותיהם.
מתי מתאים להשתמש במנגנון?
כאשר מבקשים להבטיח שבעל מניות מיעוט לא יוכל לסכל עסקת מכירה משמעותית, למשל כאשר הרוכש מתנה את העסקה ברכישת 100% ממניות החברה.
מה חשוב להסדיר?
- מהו הרוב הדרוש להפעלת המנגנון.
- האם נדרש מחיר מינימלי או תנאים כלכליים מוגדרים.
- האם כל בעלי המניות זכאים לאותה תמורה למניה מאותו סוג.
- אילו מצגים, התחייבויות ובטוחות ניתן לדרוש מבעלי מניות המיעוט.
- כיצד יתואמו הוראות ההסכם עם תקנון החברה והדין החל.
בחברה ישראלית יש לבחון גם את ההסדרים הקבועים בחוק החברות, לרבות סעיף 341 העוסק ברכישת מניות של בעלי מניות מתנגדים בחברה פרטית.
יש להבחין בין המנגנון החוזי לבין המסלול הסטטוטורי, ולבדוק את תנאי תחולתם.
4. מנגנון במב"י / Buy Me Buy You (BMBY)
בניגוד למנגנונים הקודמים, במב"י הוא בראש ובראשונה מנגנון שנועד לאפשר היפרדות בין בעלי מניות קיימים.
במתכונתו הקלאסית, אחד מבעלי המניות מציע לרכוש את מניותיו של שותפו במחיר מסוים.
מקבל ההצעה יכול לבחור אם למכור את מניותיו במחיר שהוצע או לרכוש את מניות המציע באותו מחיר למניה.
דוגמה: כשהמחיר שהצעת פועל נגדך
שני שותפים מחזיקים כל אחד ב-50% ממניות החברה.
אחד מהם מעריך שהחברה שווה ארבעה מיליון שקל, כלומר שחלקו של כל שותף שווה שני מיליון שקל.
למרות זאת, הוא מציע לשותפו לרכוש את חלקו במיליון שקל בלבד.
הוא מניח שלשותפו אין מספיק כסף כדי לרכוש את מניותיו, ולכן בטוח שיוכל לקנות את חלקו במחיר נמוך.
אלא שהשותף השני מצליח לגייס מימון ומודיע שהוא מעוניין דווקא לרכוש את מניותיו של המציע במיליון שקל.
התוצאה: בהתאם לתנאי מנגנון הבמב"י, יוזם ההליך עשוי להיות מחויב למכור את מניותיו במחיר הנמוך משמעותית מהשווי שהוא עצמו מייחס להן.
מדוע בכלל להשתמש במנגנון במב"י?
למנגנון יש יתרון משמעותי: הוא עשוי לאפשר פתרון יעיל למבוי סתום בין שותפים, ללא צורך במציאת רוכש חיצוני או בהליך משפטי ממושך.
העובדה שהמציע עלול להפוך בעצמו למוכר נועדה לתמרץ אותו לנקוב במחיר מאוזן.
אולם היתרון הזה אינו מבטיח תמיד תוצאה הוגנת.
הסיכון: שוויון משפטי אינו שוויון כלכלי
כאשר לאחד מבעלי המניות יש יכולת פיננסית משמעותית ולאחר אין, המנגנון עלול להפוך לכלי לחץ.
בעל המניות בעל מקורות המימון החזקים עשוי להציע מחיר נמוך מתוך ידיעה שהשותף האחר יתקשה לגייס את הסכום הדרוש כדי לרכוש אותו.
לכן, עצם העובדה ששני הצדדים כפופים לאותם תנאים משפטיים אינה מבטיחה שוויון אמיתי ביכולתם לממש את הזכויות.
אילו הגנות כדאי לקבוע במנגנון במב"י?
לפני שילוב המנגנון בהסכם מייסדים או בעלי מניות, מומלץ לבחון מספר סוגיות מרכזיות.
- עילות הפעלה: האם ניתן להפעיל את המנגנון בכל עת, או רק בעקבות מבוי סתום מהותי ומוגדר?
- גישור מקדים: האם יש לחייב תחילה את הצדדים לקיים משא ומתן וגישור לפני הפעלת מנגנון ההיפרדות?
- יכולת מימון: האם תקופת הבחירה והתשלום מאפשרת לכל אחד מהצדדים לגייס מימון באופן סביר?
- קביעת המחיר: האם ראוי לקבוע מחיר רצפה, הערכת שווי חיצונית או מנגנון אחר שיצמצם את הסיכון למכירה במחיר בלתי הוגן?
- תנאי התשלום: האם התשלום יהיה במזומן, האם ניתן יהיה לפרוס אותו, ואילו בטוחות יידרשו?
- התחייבויות נוספות: מה יעלה בגורלן של הלוואות בעלים, ערבויות אישיות והתחייבויות אחרות של בעל המניות היוצא?
- מספר בעלי המניות: כיצד יפעל המנגנון כאשר בחברה שלושה בעלי מניות או יותר?
אין חובה משפטית כללית להקדים גישור להפעלת במב"י; הדבר תלוי בהסכמות ובנוסח ההסכם. עם זאת, במקרים רבים נכון לבחון מנגנון מדורג לפתרון מחלוקות.
האם במב"י מתאים גם לחברה עם שלושה שותפים?
אפשר להתאים מנגנוני התמחרות והיפרדות גם לחברות שבהן יותר משני בעלי מניות, אך הדבר מורכב יותר.
כאשר שלושה שותפים מחזיקים כל אחד בשליש ממניות החברה, יש לבחון כיצד תיקבע זהות הרוכש, האם מותרת התארגנות משותפת של שני שותפים, וכיצד יימנע מצב של ניצול פערי כוחות.
במקרים כאלה עשוי להיות עדיף מנגנון חלופי, כגון רכישה לפי הערכת שווי של מומחה בלתי תלוי או מנגנון התמחרות מוסדר. גם בחלופות אלה חשוב לקבוע מראש מי זכאי או מחויב לרכוש, באילו תנאים וכיצד תמומן העסקה.
האם ניתן לשלב את ארבעת המנגנונים באותו הסכם?
בהחלט. למעשה, הם עשויים להשלים זה את זה.
זכות סירוב ראשונה מסדירה מכירת מניות לצד שלישי; זכות הצטרפות מגנה על בעלי מניות בעת מכירה; זכות גרירה מאפשרת, בתנאים מסוימים, לקדם עסקת מכירה כוללת; ובמב"י נועד לאפשר היפרדות פנימית בין שותפים.
כאשר משלבים מספר מנגנונים בהסכם אחד, יש לקבוע את היחס ביניהם, את סדר הקדימויות ואת החריגים.
למשל, יש להסדיר האם העברת מניות במסגרת במב"י כפופה לזכות סירוב ראשונה, והאם מכירה המבוצעת מכוח זכות גרירה מוחרגת מזכויות העברה אחרות.
היעדר תיאום בין ההוראות עלול ליצור סתירות ומחלוקות דווקא בשלב שבו יש צורך בוודאות משפטית.
לא כל מנגנון מקובל מתאים לכל חברה
הסכם מייסדים אינו אמור להיות אוסף של סעיפים משפטיים מקובלים.
עליו לשקף את מבנה הבעלות, יכולותיהם הכלכליות של הצדדים, יחסי הכוחות ביניהם, אופי הפעילות העסקית והסיכונים הצפויים לאורך חיי החברה.
מנגנון משפטי טוב הוא לא בהכרח המנגנון הנפוץ ביותר, אלא זה שנותן מענה נכון לצרכים העסקיים של הצדדים.
ולכן, לפני שחותמים על הסכם מייסדים, חשוב להבין לא רק כיצד מתחילים את השותפות, אלא גם כיצד ניתן לסיים אותה.
הסכם מייסדים טוב נועד להגן על השותפים דווקא ביום שבו השותפות מפסיקה לעבוד.
HPLAW הראל פלג חושבים מעבר להסכם
*המאמר מיועד למידע כללי ואינו מהווה ייעוץ משפטי פרטני. התאמת המנגנונים מחייבת בחינה של נסיבות החברה, ההסכמים, התקנון והדין החל.