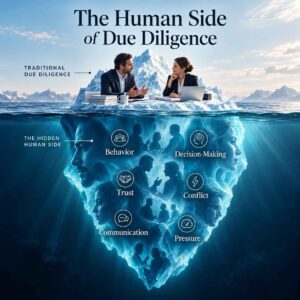
עסקה לרכישת חברה, השקעה, כניסת שותף, רכישת פעילות או התקשרות מסחרית משמעותית אינה נבחנת רק לפי המחיר שסוכם, הדוחות הכספיים או הפוטנציאל העסקי.
לפני שמתקשרים בעסקה מהותית, חשוב להבין מה בדיוק רוכשים, אילו התחייבויות קיימות, מה הסיכונים המסתתרים מאחורי המסמכים ומה יישאר בפועל ביום שלאחר השלמת העסקה?
לשם כך נועד תהליך בדיקת הנאותות .Due Diligence
מהי בדיקת נאותות?
בדיקת נאותות היא תהליך מסודר של בחינת החברה, העסק או הפעילות נשוא העסקה, במטרה לקבל תמונה מלאה ככל האפשר לפני קבלת החלטה והתקשרות מחייבת ולפני כניסה לנעליו של הצד המתקשר.
בהתאם לסוג העסקה, הבדיקה עשויה לכלול היבטים משפטיים, פיננסיים, חשבונאיים, עסקיים, רגולטוריים, טכנולוגיים, קנייניים ולעיתים גם תפעוליים.
מבחינה משפטית, מטרת הבדיקה אינה להסתפק באיסוף מסמכים או ברשימת ההסכמים הקיימים. השאלה החשובה היא מה המשמעות המעשית של אותם מסמכים עבור העסקה המתוכננת?
מתי נכון לבצע בדיקת נאותות (DD) ?
בדיקת נאותות מקובלת בעיקר כאשר עומדת על הפרק עסקה שיש לה משמעות ארוכת טווח, כגון רכישת חברה או פעילות; השקעה בחברה; רכישת מניות מבעלי מניות קיימים; מיזוג; כניסת שותף אסטרטגי; רכישת נכסים או קניין רוחני; הקמת מיזם משותף; התקשרות מסחרית ארוכת טווח ולעיתים גם לפני חתימה על הסכם הפצה, רישיון, ייצור או שיתוף פעולה מהותי.
ככל שהעסקה משמעותית יותר, כך גדלה החשיבות של הבנה מדויקת של ההתחייבויות, הזכויות והחשיפות הקיימות.
מה בודקים במסגרת בדיקת נאותות משפטית?
היקף הבדיקה משתנה מעסקה לעסקה, אך בדרך כלל היא תכלול, בין היתר, את הנושאים הבאים: המבנה התאגידי, מי בעלי המניות? האם קיימים הסכמי מייסדים או בעלי מניות? האם קיימות זכויות מיוחדות למשקיעים מסוימים? האם הוקצו אופציות, מניות או זכויות עתידיות שלא באו לידי ביטוי מלא בטבלת ההחזקות? האם התקבלו כל האישורים הנדרשים להקצאות, להעברות מניות ולהחלטות מהותיות?
כאשר בודקים הסכמים מסחריים כגון הסכמי הפצה, ייצור, אספקה, רישיון, שירותים, לקוחות, ספקים, שיתופי פעולה והסכמים אסטרטגיים, כאן קיימת נקודה חשובה: לא מספיק לבדוק מהי הכותרת של ההסכם או מהו המועד הרשום בראשו צריך לקרוא את המנגנונים שבתוכו ולהבין מה משמעותם בפועל.
הלו מספר דוגמאות לסוגיות אשר מעבר לעצם קיומן במסמכים, אנו בוחנים את משמעותן המעשית והשלכתן על העסקה ומציפים אותן במסגרת דוח בדיקת הנאותות:
תקופת ההסכם – הסכם לחמש שנים שבפועל מותיר 90 יום לסיומו
נניח שחברה מציגה במסגרת בדיקת הנאותות הסכם הפצה מהותי עם ספק בינלאומי. בסעיף תקופת ההסכם מצוין כי תקופת ההתקשרות הנה לחמש שנים. לכאורה, מדובר בנכס מסחרי משמעותי לחברה יש ספק מובטח לתקופה ארוכה.
אלא שבעיון בהסכם מתברר כי קיים סעיף נוסף (סיום ההסכם) הקובע שכל אחד מהצדדים רשאי להביא את ההתקשרות לסיומה, מכל סיבה שהיא, בהודעה מוקדמת של 90 ימים לצד השני. מבחינה פורמלית ההסכם אכן נחתם לחמש שנים.
אולם מבחינה עסקית ומשפטית, היכולת של הצד השני לסיים אותו בהתראה של 90 יום משנה לחלוטין את התמונה, לעיתים את כדאיות העסקה מקום שבו ההסכם מהווה חלק מהותי ממחזור החברה או מהשווי שיוחס לה במסגרת העסקה.
שינוי שליטה – מה קורה אם עצם העסקה מאפשרת לצד השני לסיים את החוזה?
נקודה רגישה זו נמצאת בסעיפי שינוי שליטה (change of control). בהסכמים מסחריים רבים, ובמיוחד בהסכמי הפצה, אספקה, ייצור, רישיון והתקשרויות עם חברות בינלאומיות, קיימים סעיפים המאפשרים לצד השני לסיים את ההתקשרות במקרה של שינוי בשליטה בחברה.
לדוגמה, חברה המבקשת לרכוש מפיץ עשויה להניח כי לאחר השלמת הרכישה היא תקבל גם את כל הסכמי ההפצה הקיימים שלו, אלא שאם אחד ההסכמים המרכזיים קובע כי שינוי שליטה מאפשר לספק לסיים את ההתקשרות, ייתכן שעצם רכישת החברה היא האירוע אשר יוצר עבור הספק זכות יציאה.
במקרים מסוימים הסעיף מחמיר אף יותר וקובע כי גם שינוי מהותי בהנהלה, בדירקטוריון או בזהות בעלי מניות מסוימים מצריך הסכמה מוקדמת או מאפשר את סיום ההתקשרות.
המחאת הסכם – האם בכלל ניתן להעביר אותו?
סוגיה דומה מתעוררת כאשר העסקה אינה רכישת מניות החברה אלא רכישת הפעילות או הנכסים שלה. במקרה כזה יש לבדוק האם ניתן להמחות את ההסכמים לרוכש.
הסכם עשוי להיות מצוין וארוך טווח, אך אם הוא כולל סעיף האוסר על המחאתו לצד שלישי ללא הסכמה מוקדמת לא ניתן להניח שהרוכש יוכל פשוט "לקחת אותו איתו".
בלעדיות שלא תמיד באמת בלעדית
גם המונח "בלעדיות (Exclusivity) דורש בדיקה. הסכם יכול להיקרא "Exclusive Distribution Agreement", אך כאשר נכנסים לפרטים מתברר כי הבלעדיות כפופה לשורה ארוכה של חריגים: הספק רשאי למכור ישירות ללקוחות מסוימים; לקוחות גלובליים מוחרגים; ערוצי Online אינם נכללים; מוצרים חדשים אינם בהכרח חלק מההסכם; הבלעדיות תלויה בעמידה ביעדי רכישה או שהספק רשאי לשנות את הטריטוריה במצבים מסוימים.
לקוח מרכזי אינו בהכרח לקוח יציב
חברה עשויה להציג לקוח המהווה, לדוגמה, 30% ממחזור המכירות שלה. זה כמובן נתון משמעותי. אבל בדיקת הנאותות צריכה לשאול גם האם קיים הסכם חתום עם אותו לקוח? לכמה זמן? האם קיימת התחייבות לרכישת מינימום? האם הלקוח יכול להפסיק את ההתקשרות בכל עת? האם המחירים קבועים? האם קיימת זכות להפחתתם? האם הסכם הלקוח ניתן להעברה במקרה של מכירת החברה?
ייתכן אפוא שמבחינה היסטורית מדובר בלקוח מרכזי, אך מבחינה חוזית אין כל ודאות שהוא יישאר לקוח של החברה לאחר השלמת העסקה.
קניין רוחני – האם החברה באמת מחזיקה במה שהיא מוכרת?
בחברות טכנולוגיה ובחברות המבוססות על ידע, אחד הנושאים המרכזיים הוא הקניין הרוחני. השאלה איננה רק האם לחברה יש פטנט, תוכנה או מותג. יש לבדוק כיצד הזכויות נוצרו ולמי הן שייכות. האם המייסדים המחו לחברה את הקניין הרוחני? האם עובדים חתמו על סעיפי המחאה מתאימים? ומה לגבי פרילנסרים, מפתחים חיצוניים, חוקרים, אוניברסיטאות או נותני שירותים?
לא אחת מתברר כי נכס שהחברה מתייחסת אליו כנכס שלה נוצר על ידי צד שלישי והזכויות בו מעולם לא הועברו לחברה באופן מלא.
*לעוד מידע אודות שירותינו במחלקת קניין רוחני לחצו כאן!
מה עושים עם הממצאים?
בדיקת נאותות טובה אינה מסתיימת ברשימת "דגלים אדומים". הממצאים צריכים לעבור לשלב הבא של העסקה. אם הבדיקה גילתה סיכון הסכם הרלוונטי צריך לדעת להתמודד איתו.
לדוגמה, ניתן לדרוש כי לפני השלמת העסקה (Closing) יתקבלו הסכמות של ספקים מרכזיים לשינוי שליטה, ניתן להפוך חידוש של הסכם מסחרי מהותי לתנאי להשלמת העסק, ניתן לדרוש מצגים והתחייבויות בנוגע להסכמים מרכזיים, ניתן לקבוע מנגנוני שיפוי, ניתן לעכב חלק מהתמורה, ניתן לבצע התאמות למחיר ולעתים הממצאים עשויים להשפיע אפילו על מבנה העסקה למשל בחירה בין רכישת מניות לבין רכישת פעילות.
במילים אחרות תהליך הגילוי הנאות אינו רק תהליך של גילוי. הוא תהליך שאמור להשפיע על הדרך שבה העסקה נבנית.
לא רק "מה היה" – אלא גם "מה יהיה ביום שאחרי"
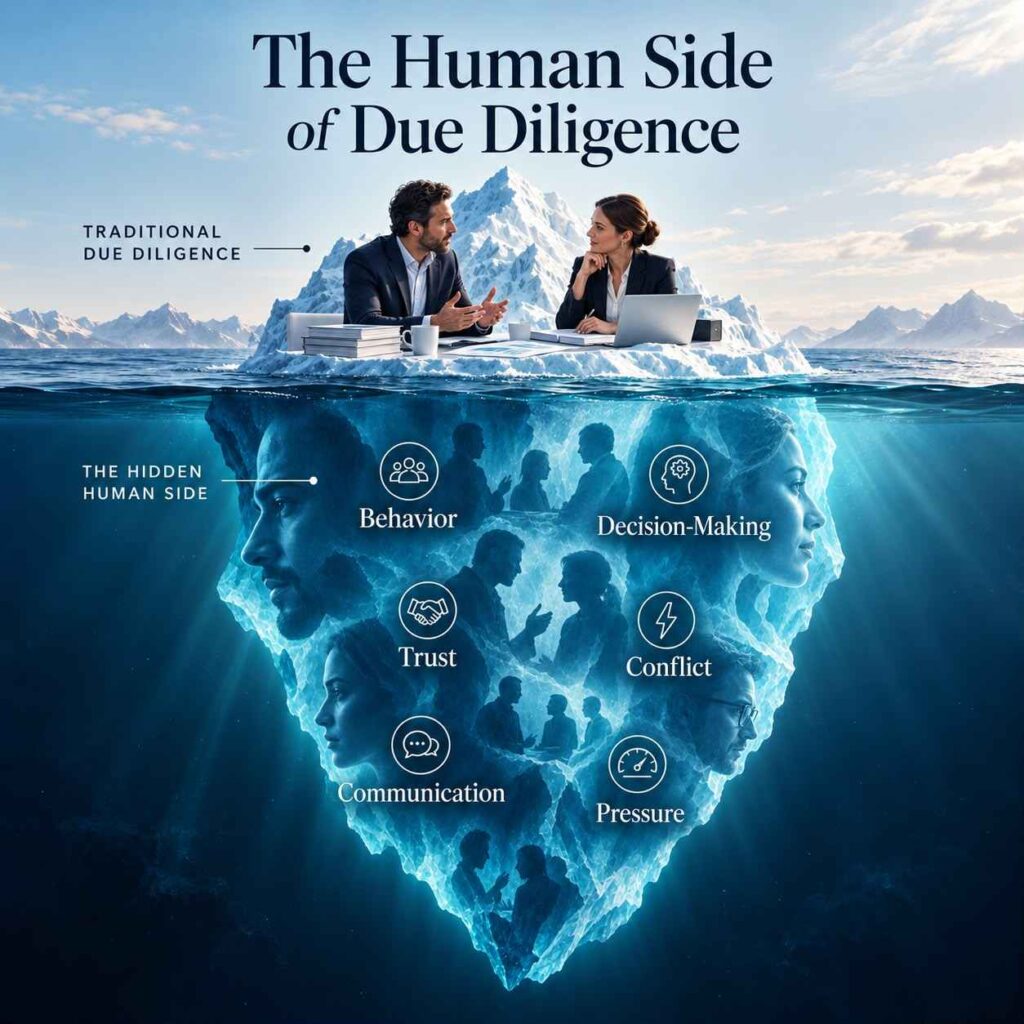
הטעות היא להתייחס ל-Due Diligence כאל בדיקה היסטורית בלבד. הדוחות, ההסכמים והמסמכים מספרים לנו מה קיים היום, אבל רוכש או משקיע צריכים לדעת דבר נוסף: איזה עסק יהיה בידיהם ביום שלאחר השלמת העסקה? האם הלקוחות יישארו? האם הספקים יישארו? האם הרישיונות בתוקף? האם ההסכמים ניתנים להעברה? האם קיימת בלעדיות אמיתית? האם ניתן לסיים הסכמים קריטיים בהתראה קצרה? האם העסקה עצמה יוצרת לצד שלישי זכות לסיים התקשרות? והאם הקניין הרוחני והזכויות שעליהם מבוסס שווי העסקה אכן שייכים לחברה?
אלה בדיוק המקומות שבהם בדיקת הנאותות עוברת מ"בדיקת מסמכים" להבנה אמיתית של העסק.
הניסיון שלנו במשרד עורכי דין HPLAW
במשרדנו לעריכת חוזים HPLAW הראל פלג אנו מלווים לאורך השנים חברות, משקיעים, בעלי מניות ורוכשים בעסקאות מסחריות, השקעות ורכישות בארץ ובחו"ל.
מבחינתנו, בדיקת Due Diligence אינה מסתיימת בדוח. המטרה היא לבנות את הלקוח ליום שאחרי העסקה.
אנו בוחנים את הממצאים לא רק כדי לזהות סיכונים, אלא כדי לוודא שהנושאים שעלו במהלך הבדיקה יקבלו ביטוי מתאים במסמכי העסקה עצמם בתנאים מתלים, מצגים, התחייבויות, מנגנוני שיפוי, הסכמות של צדדים שלישיים, התאמות מסחריות והגנות חוזיות מתאימות.
כי בסופו של דבר, עסקה טובה אינה נמדדת רק במה שנכתב במצגת, בדוח או בהסכם. היא נמדדת במה שנשאר בידי הלקוח ביום שאחרי החתימה והשלמת העסקה.